Naar schatting 800.000 tot 900.000 werknemers zitten in een gouden kooi
Wie van baan wisselt, komt in de regel in een vlakke premie terecht. Voor jongeren kan die eerst hoger zijn, maar de toekomstige staffelstappen vervallen zonder automatische compensatie.
De baanwisselcheck maakt dat per werknemer zichtbaar, als eenvoudige online tool: regeling kiezen, salaris invullen, pensioenoverzicht uploaden.
Een baanwissel is een pensioenkeuze. Een overstap van regeling ook.
Bij verzekeraars en PPI’s is de pensioenpremie meestal een staffel: hij stijgt met de leeftijd. Bij de overgang naar de Wtp mochten bestaande deelnemers die staffel houden. Dat heet eerbiedigende werking, en het is voor ruim zes op de tien van deze regelingen de gekozen route.
Die keuze werkt precies zolang iemand blijft zitten. Een nieuwe werkgever betekent in de regel een vlakke premie, ook binnen dezelfde sector. De regeling en de hoogte van de premie kunnen verschillen. De toekomstige hogere staffelinleg vervalt. Of en hoe dat in de nieuwe regeling wordt gecompenseerd, verschilt per situatie. Voor een deelnemer van veertig kan dat tot de pensioendatum doorwerken, want deze overgangsregeling kent geen einddatum.
-
Moment 1: de baanwissel
Wie vertrekt, ontvangt de toekomstige staffeltreden bij de oude werkgever niet meer. Dat gaat automatisch en vaak ongemerkt. De nieuwe werkgever kent een vlakke premie en compenseert het verschil niet vanzelf.
-
Moment 2: de vrijwillige overstap van regeling
Sommige werkgevers bieden bestaande deelnemers de keuze om over te stappen naar de nieuwe vlakke regeling die voor nieuwe collega’s al geldt. Voor jongeren kan de vlakke premie nu hoger zijn, terwijl de staffel later meer kan opleveren. Het blok ‘Meer premie nu of een hogere staffel later?’ zet beide routes naast elkaar. Zo’n aanbod vraagt om een goed geïnformeerde, vastgelegde keuze. Voor dit moment is er de regelingkeuzecheck: dezelfde rekenkern, toegepast op de interne overstap.
Wie blijft zitten, houdt de staffel. Voor jongeren kan dat in de eerste jaren minder premie zijn dan de vlakke premie. Wat al is opgebouwd blijft in beide situaties gewoon staan; het verschil zit in de inleg die daarna niet meer komt. Beide keuzes kun je maar beter vooraf doorrekenen: bij het arbeidsvoorwaardengesprek, in het portaal, of in het exitgesprek.
Meer premie nu of een hogere staffel later?
Ben je jong en bouw je pensioen op met een oplopende premiestaffel? Soms kun je bij je huidige werkgever overstappen naar een vlakke premie. Die kan op jonge leeftijd hoger zijn, terwijl je staffel op latere leeftijd juist meer premie kan opleveren.
A. Staffel houden, later vertrekken
B. Nu overstappen, lang blijven
- de premie die je ontvangt
- de premie in de andere route
Vergelijk de volledige loopbaanroute. Geen keuze is altijd gunstiger.
Schematisch voorbeeld van premie-inleg, geen persoonlijke pensioenberekening. De nieuwe werkgever kan een andere regeling of premie hebben.
- Je blijft in de staffel en wisselt later van baan. Dan heb je in de eerdere jaren mogelijk minder premie ontvangen dan wanneer je bij je huidige werkgever was overgestapt naar de vlakke premie. Na vertrek ontvang je de toekomstige hogere staffelpremies bij je oude werkgever niet meer.
- Je kiest nu voor de vlakke premie en blijft lang bij dezelfde werkgever. Dan krijg je mogelijk eerst meer premie, maar later minder dan wanneer je de staffel had behouden.
Welke route gunstiger uitpakt, hangt onder meer af van de premiepercentages, de pensioenregelingen, je salarisontwikkeling, een eventuele baanwisseling en het rendement op de ingelegde premie. Premie die eerder wordt ingelegd, kan langer renderen. Meer premie in een bepaalde periode betekent daarom niet automatisch een hoger verwacht pensioen.
Een overstap bij je huidige werkgever is alleen mogelijk als de werkgever deze keuze aanbiedt. Dat is niet bij iedere regeling mogelijk. Vraag welke voorwaarden gelden en wat de gevolgen voor jouw situatie zijn.
Vergelijk daarom beide regelingen, zowel als je blijft als wanneer je later van baan verandert.
Een grotere groep dan iedereen dacht
koos voor eerbiedigende werking bij werkgevers met een verzekerde regeling (64%) respectievelijk een PPI-regeling (60%), volgens de Wtp-voortgangsrapportage van juli 2026. Adviseurs en onderzoeken melden als praktijkbeeld 73 tot 90 procent.
werknemers bouwen naar schatting op onder een geëerbiedigde staffel, afgeleid van de circa 1.385.000 deelnemers bij verzekeraars en PPI’s.
wisselt gemiddeld van werkgever volgens DNB. Onder jongeren loopt dat op tot 45 procent per jaar.
werknemers met een geëerbiedigde staffel wisselen naar schatting van werkgever. Hun toekomstige staffeltreden vervallen dan, meestal zonder automatische compensatie en vaak zonder dat ze het merken.
Gebaseerd op de Memorie van toelichting Wtp, de Wtp-voortgangsrapportage van juli 2026 en DNB-cijfers over arbeidsmobiliteit. Er is geen harde einddatum: dit risico blijft nog zo’n twintig jaar bestaan.
De baanwisselcheck: een eenvoudige online tool
Laat de pensioenrekening zien vóór de handtekening. De deelnemer kiest zijn regeling, vult zijn huidige salaris in en uploadt zijn overzicht van Mijnpensioenoverzicht.nl. De impact op het pensioen berekent mijn eigen URM-rekenengine, met actuele wettelijke DNB-scenario’s.
Daarvoor is geen koppeling met de pensioenuitvoerder nodig: de regelinggegevens worden vooraf ingericht en de rest komt uit de invoer van de deelnemer. De check vervangt de bestaande pensioenplanner of pensioenadministratie niet; hij laat zien wat één keuzemoment met het pensioen doet.
Stop je met werken, ga je verder als zzp’er of neem je een sabbatical, dan laat de tool ook zien welke opties de regeling biedt om de opbouw vrijwillig voort te zetten en de dekking van het nabestaandenpensioen te verlengen: of het kan, onder welke voorwaarden en met welke gevolgen. Juist die informatie ontbreekt vaak in de stopbrief.
De inrichting volgt de geest van keuzebegeleiding zoals de AFM die bedoelt: begeleiden op het moment dat de beslissing valt, in begrijpelijke taal en met reproduceerbare cijfers. De AFM vroeg in juni 2026 ook aandacht voor keuzes die ná uitdiensttreding nog openstaan, zoals vrijwillige voortzetting. Voor de werkgever raakt dit aan de informatie- en zorgplicht rond uitdiensttreding.
-
1. Kies je regeling
De regelinggegevens staan er al in: de geëerbiedigde staffel, de vlakke premie, de werknemersbijdrage en wat de regeling toestaat na vertrek.
-
2. Vul je salaris in en upload je overzicht
Je huidige salaris en je overzicht van Mijnpensioenoverzicht.nl. Meer invoer is niet nodig.
-
3. Kies je situatie
Een baanwissel, stoppen met werken, verder als zzp’er of een sabbatical. Of een aangeboden overstap naar de nieuwe regeling bij je huidige werkgever.
-
4. Zie de impact en je opties
De tool laat zien wat de keuze met je pensioen doet, van tegenzit tot meezit, en welke opties de regeling je daarna nog biedt.
Elk kwartaal rekent de tool met actuele DNB-scenariosets, als URM-rekentabellen klaargezet voor jouw regeling: controleerbaar en reproduceerbaar. De inrichting loopt via een Statement of Work met scope, deliverables, acceptatiecriteria en oplevermoment.
Voor wie: vier manieren om de tool in te zetten
Dezelfde tool en dezelfde rekenkern, op de plek waar de werknemer de keuze maakt. Je kiest één route of combineert ze.
Werkgevers: op het intranet
Zet de baanwisselcheck op je intranet, het interne personeelsportaal. Medewerkers zien zelf wat een baanwissel, stoppen, verder als zzp’er, een sabbatical of een overstap van regeling met hun pensioen doet. Goed werkgeverschap is laten zien wat de regeling waard is, ook bij vertrek.
HR: bij het exitgesprek
HR krijgt de tool zelf in handen. Maak vooraf of tijdens het exitgesprek een persoonlijke berekening en geef die mee aan de vertrekkende medewerker. Ook in de VSO bij gedwongen ontslag hoort de gemiste opbouw op tafel.
Pensioenadviseurs: als dienst voor je klanten
Bied de tool aan als dienst aan je eigen klanten: werkgevers en hun werknemers. Binnen je adviesopdracht heb je zo een controleerbare doorrekening per deelnemer, op de actuele scenariosets.
Verzekeraars en PPI’s: in je deelnemersportaal
Ik help bij het inregelen van de check in je eigen deelnemersportaal, voor je eigen klanten. Zo informeer je deelnemers in de eerbiedigende werking actief wanneer een vertrek wordt gemeld of een overstap van regeling wordt aangeboden. Ook gewezen deelnemers: begeleiding stopt niet bij uitdiensttreding.
Ben je deelnemer? Vraag je werkgever, HR of je pensioenadviseur naar de baanwisselcheck.
Van regeling naar deelnemer
Het oorspronkelijke Vlakkepremie-dashboard werkte op regelingsniveau. Werkgevers, ondernemingsraden en adviseurs zagen voor de hele populatie wat de overgang van staffel naar vlakke premie zou doen, doorgerekend met 2000 wettelijke DNB-scenario’s en met schuifjes voor premie, compensatie en werknemersbijdrage.
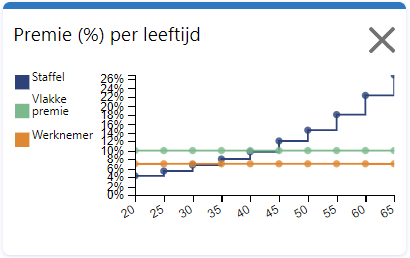
- Premie per leeftijd: staffel, vlakke premie en werknemersbijdrage naast elkaar
- Compensatie per jaar, met en zonder personeelsverloop
- Verwachte koopkracht per leeftijdsgroep en in totaal, van tegenzit tot meezit
- Financiële impact voor werkgever én werknemer, oud naast nieuw
Die keuzefase is inmiddels grotendeels voorbij. Ruim zes op de tien regelingen koos volgens de voortgangsrapportage voor eerbiedigende werking, en adviseurs noemen in de praktijk nog hogere percentages. Daarmee verschuift de vraag van de regeling naar de werknemer: wat betekent een baanwissel of een overstap naar de nieuwe regeling voor déze deelnemer? Daar is de herbouw op gericht.
Het oorspronkelijke dashboard is op het moment van schrijven nog online: bekijk het hier zolang de omgeving in de lucht is. Onderhouden wordt hij niet meer.
Hetzelfde inzicht, in jouw huisstijl
Links het oorspronkelijke dashboard. Rechts dezelfde grafiek zoals ik hem op maat herbouw: in de huisstijl van jouw organisatie, met een moderne look en feel, klaar voor je eigen portaal.
Premie per leeftijd
Compensatie per jaar
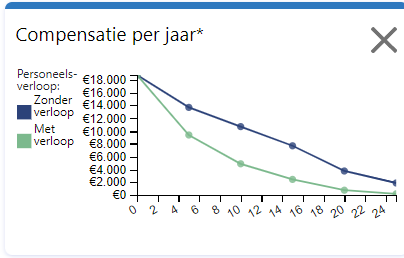
De rechterkant is een indicatieve stijlproef. Bij een opdracht bouw ik de volledige set in jouw huisstijl en kleuren, responsive en toegankelijk.
Dank
Het oorspronkelijke dashboard bouwde ik samen met Cint Kortmann van QuantBase. Zijn Smart Graph-platform maakte het mogelijk om 2000 wettelijke DNB-scenario’s interactief te maken voor bestuurders, ondernemingsraden en deelnemers. QuantBase is er inmiddels niet meer, maar het denkwerk uit die samenwerking leeft door in alles wat hier staat.
Chris van der Steenhoven van PensioenNetwerk.nl ontwikkelde de toepassing voor het werkgeversportaal. De combinatie van rekenmethodiek en portaalervaring vormt de basis voor de nieuwe deelnemersmodule; de technische inrichting en samenwerking worden per opdracht bepaald.
Cint en Chris, dank voor het vakmanschap en de samenwerking.
Eerlijk over wat de check wel en niet zegt
Verlies ik bij een baanwissel mijn opgebouwde pensioen?
Nee. Wat je al hebt opgebouwd blijft van jou, ook na vertrek. De baanwisselcheck gaat over de toekomstige inleg: de staffeltreden die je na een overstap niet meer bereikt.
Is overstappen altijd nadelig?
Nee. Voor een jongere werknemer kan de vlakke premie op dit moment hoger zijn dan de premie volgens de oude staffel. Daardoor kan overstappen eerst meer premie opleveren, zeker als iemand verwacht niet lang bij de huidige werkgever te blijven. Daar staat tegenover dat de toekomstige stijging van de oude staffel vervalt. Premie die eerder wordt ingelegd, kan langer renderen, dus meer of minder premie in een periode zegt nog niets over het verwachte pensioen. Wat per saldo gunstiger is, hangt onder meer af van de leeftijd, beide premiepercentages, de werknemersbijdrage, het salarisverloop, de resterende looptijd en eventuele compensatie. De check laat daarom zowel de korte als de langere termijn zien.
Geldt dit alleen bij een baanwissel?
Nee. Wanneer een werkgever bestaande werknemers de mogelijkheid biedt vrijwillig over te stappen van de geëerbiedigde staffel naar de nieuwe vlakke regeling, vergelijkt dezelfde rekenkern beide routes: de regelingkeuzecheck. Die laat zien wat de werknemer nu wint of verliest én welke toekomstige staffeltreden worden opgegeven. Ook wie stopt met werken, verdergaat als zzp’er of een sabbatical neemt, ziet wat dat met het pensioen doet en welke opties er zijn voor vrijwillige voortzetting en voor het verlengen van de dekking van het nabestaandenpensioen.
Is persoonlijk advies mogelijk?
De check geeft neutraal inzicht en neemt de keuze niet over. Wil een werknemer de uitkomst laten beoordelen in samenhang met salaris, loopbaan, risico’s en overige arbeidsvoorwaarden, dan is afzonderlijk persoonlijk pensioenadvies mogelijk via Promptus-advies.nl.
Verlies ik altijd compensatie?
Nee. Bij eerbiedigende werking is vaak geen aparte compensatie toegekend, juist omdat de staffel zelf bleef staan. Wat bij vertrek vervalt zijn de toekomstige staffeltreden. Bestaat er wel een aparte compensatieregeling, dan toont de check die als eigen onderdeel.
En stap je over naar een werkgever die is aangesloten bij een pensioenfonds, dan kan het zijn dat je daar juist wél compensatie ontvangt: een beperkt aantal fondsen kent een compensatieregeling die ook geldt voor deelnemers die na de Wtp-overgang instromen. Welke fondsen dat zijn vind je terug in het transitieregister op PensioenNetwerk.nl.
Is een koppeling met de pensioenuitvoerder nodig?
Nee. De regelinggegevens worden vooraf ingericht; de deelnemer vult zijn salaris in en uploadt zijn overzicht van Mijnpensioenoverzicht.nl. De impact op het pensioen berekent de eigen URM-rekenengine. Het berekende verschil wordt naast de bestaande portaaluitkomst getoond, niet erbij opgeteld. Wil je later automatisch voorinvullen of één gecombineerd pensioenbeeld, dan kan alsnog een lichte koppeling worden ingericht.
Is dit wettelijke keuzebegeleiding?
Niet zonder meer. De wettelijke norm voor keuzebegeleiding ziet op keuzes binnen de pensioenovereenkomst en ligt bij de uitvoerder. De baanwisselcheck is ontworpen volgens dezelfde deelnemersgerichte principes en ondersteunt de informatie- en zorgketen rond uitdiensttreding.